Lanzar una tarjeta ya no es una decisión reservada a los bancos. Empresas Fintech, SOFOMs, IFPEs, cooperativas y otras instituciones financieras pueden estructurar programas de crédito, débito o prepago apoyándose en distintos modelos tecnológicos y operativos. Pero antes de definir el diseño de la tarjeta, la app o la estrategia comercial, existe una decisión más profunda: ¿qué esquema de emisión conviene utilizar?
Dos de las rutas que suelen aparecer en esa conversación son la emisión bajo un esquema con mayor control directo y el patrocinio de BIN. A primera vista pueden parecer alternativas similares porque ambas permiten llegar al mercado con un producto de tarjeta. Sin embargo, distribuyen de forma distinta la responsabilidad, la autonomía, la inversión y la complejidad operativa.
Entender esas diferencias desde el inicio evita diseñar un programa que funcione para el lanzamiento, pero se convierta en una limitación cuando aumente el volumen, cambie la estrategia o se necesiten nuevas funcionalidades.
Primero: ¿qué significa tener control sobre la emisión?
En un programa de tarjetas, emitir no consiste únicamente en poner un plástico o una credencial digital en manos del usuario. Detrás existen decisiones sobre membresía de red, BIN, autorización de transacciones, parametrización, clearing, reportería, seguridad, integraciones y soporte operativo.
Un modelo con mayor control directo busca que la institución tenga más autonomía sobre esas capacidades críticas. Esto puede traducirse en mayor libertad para definir productos, reglas y procesos, pero también implica asumir más responsabilidades y coordinar una arquitectura tecnológica y operativa más robusta.
Por eso, “emisión propia” no debe entenderse como desarrollar todo internamente. Una institución puede conservar control estratégico sobre su programa y, al mismo tiempo, apoyarse en un procesador especializado para el Switch, las APIs, el monitoreo, la reportería y otros componentes.
¿Qué es el patrocinio de BIN?
El patrocinio de BIN es un modelo que permite estructurar un programa de tarjetas utilizando la membresía y la infraestructura de un patrocinador habilitado para operar con las redes correspondientes. Para muchas instituciones, esta alternativa reduce la cantidad de capacidades que deben construir o gestionar desde cero.
Su principal atractivo es la velocidad. En lugar de desarrollar toda la infraestructura, coordinar múltiples certificaciones y resolver cada dependencia de manera individual, el programa puede apoyarse en una plataforma ya preparada para operar.
Pero no todos los esquemas de patrocinio ofrecen el mismo nivel de autonomía. Antes de contratar, es importante saber qué capacidades permanecen bajo control de la institución y cuáles dependen del patrocinador o de terceros adicionales.
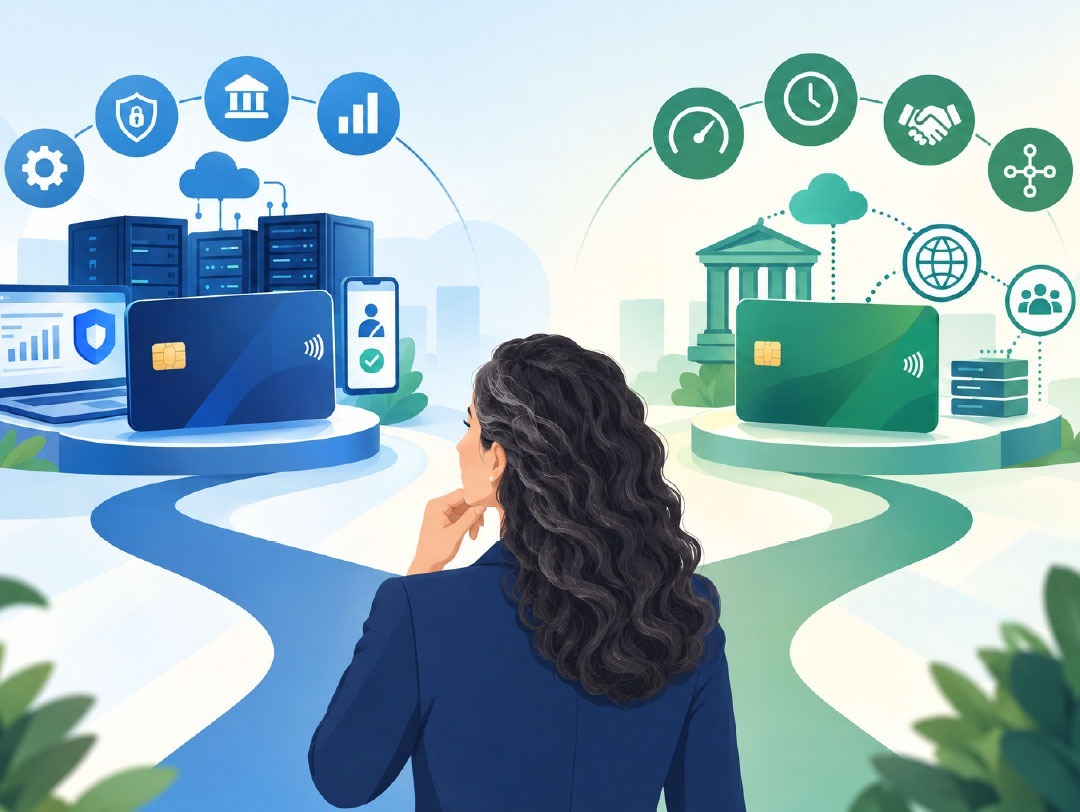
Emisión con mayor control vs. BIN patrocinado: ¿qué cambia?
|
Variable |
Mayor control directo |
BIN patrocinado |
|
Velocidad de implementación |
Puede requerir más coordinación y preparación. |
Tiende a reducir dependencias iniciales de implementación. |
|
Autonomía operativa |
Mayor capacidad de definir reglas y arquitectura. |
Depende del alcance ofrecido por el patrocinador. |
|
Inversión y recursos internos |
Mayor exigencia de capacidades técnicas y operativas. |
Permite aprovechar infraestructura existente. |
|
Escalabilidad |
Puede ofrecer alta flexibilidad si la arquitectura está bien diseñada. |
Debe validarse que el modelo acompañe el crecimiento. |
|
Complejidad |
La institución coordina más componentes y responsabilidades. |
Parte de la complejidad se concentra en el proveedor. |
La pregunta correcta no es “¿cuál es mejor?”
. Una Fintech que necesita validar rápidamente una propuesta de valor puede priorizar velocidad y menor carga operativa inicial. Una institución con un portafolio más amplio, mayor volumen o una estrategia de expansión puede valorar más la autonomía, la parametrización y la capacidad de incorporar nuevas líneas de negocio.
Lo importante es evitar que la decisión se reduzca únicamente al costo de procesamiento. Un esquema aparentemente más económico puede generar dependencias posteriores si requiere proveedores adicionales para funcionalidades, soporte, certificaciones o integraciones.
Cinco preguntas antes de elegir el modelo
- ¿Qué nivel de control necesita la institución sobre límites, reglas, productos, autorizaciones y reportería?
- ¿Quién será responsable del BIN, la conectividad con la red y las capacidades críticas de procesamiento?
- ¿La plataforma se integra vía API con el core, la app y los sistemas actuales de la institución?
- ¿Qué ocurre cuando el volumen crece o se lanzan nuevos productos y geografías?
- ¿Cuántos terceros intervienen realmente entre la institución, el procesador y la red de pago?
El modelo debe acompañar el negocio, no limitarlo
En México, donde conviven instituciones financieras con modelos de negocio y niveles de madurez muy distintos, la arquitectura de emisión debe elegirse con una visión de mediano plazo. La velocidad de lanzamiento importa, pero también la capacidad de operar con seguridad, crecer sin reconstruir la plataforma y mantener visibilidad sobre el comportamiento transaccional.
La mejor decisión es aquella que equilibra autonomía, time-to-market, inversión y capacidad técnica de acuerdo con la estrategia de la institución.
¿Te interesa conocer más? Llena el formulario a continuación y agenda una sesión con nuestros Asesores de Soluciones.